本記事はプロモーションを含みます。
年収(額面)から所得税・住民税・社会保険料を引いた「手取り」を、2026年(令和8年)の税と社会保険のしくみで計算しました。東京都23区に住む40歳未満の独身で、賞与のない会社員を例にした目安です。
この記事の結論
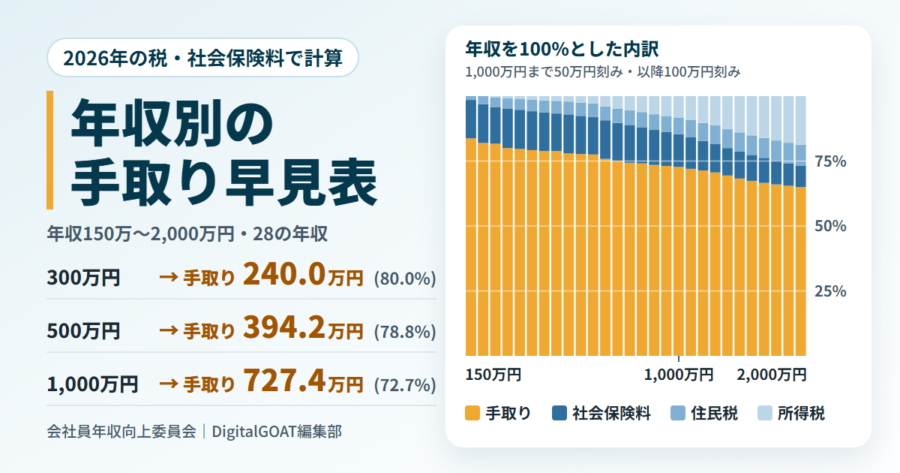
- 年収500万円の手取りは約394.2万円(賞与なしなら月約32.9万円、年収の78.8%)。300万円は約240.0万円(80.0%)、1,000万円は約727.4万円(72.7%)です。
- 年収913万円までは税金(所得税と住民税の合計)より社会保険料のほうが多く引かれ、925万円以上では税金のほうが多くなります(914万〜924万円は社会保険料の等級によって入れ替わります)。
- 2026年分の所得税は基礎控除の引上げで軽くなり、年収500万円では2024年分のしくみより約4.9万円少なくなります(2024年分だけの定額減税を除いた比較)。一方、2026年4月分から子ども・子育て支援金(年収500万円で年約5,700円)が健康保険料とあわせて引かれるようになりました。
- 年収665万5,556円を1円でも超えると所得税の基礎控除が104万円から67万円に下がり、手取りは約3.8万円減ります(詳しく)。
- ご自身の正確な額は、源泉徴収票・住民税の決定通知書・給与明細で確かめてください(確かめ方)。
年収別の手取り早見表(2026年)
計算の条件:東京都23区・40歳未満・独身(扶養なし)の会社員、協会けんぽ、賞与なし(年収÷12が毎月の給与)。所得税は2026年分、住民税は2026年度分(前年も同じ年収)、社会保険料は2026年度の料率で、くわしくは表の下に書いています。
| 年収 | 手取り | 所得税 | 住民税 | 社会保険料 |
|---|---|---|---|---|
| 150 | 125.59 | 0 | 2.21 | 22.20 |
| 200 | 163.90 | 0 | 6.15 | 29.95 |
| 250 | 204.19 | 1.40 | 9.10 | 35.31 |
| 300 | 240.01 | 2.66 | 11.56 | 45.77 |
| 350 | 278.74 | 4.08 | 14.35 | 52.83 |
| 400 | 316.83 | 5.72 | 17.55 | 59.90 |
| 450 | 354.79 | 7.40 | 20.85 | 66.96 |
| 500 | 394.23 | 9.16 | 24.30 | 72.31 |
| 550 | 428.56 | 11.40 | 27.26 | 82.78 |
| 600 | 466.21 | 14.93 | 30.72 | 88.14 |
| 650 | 503.82 | 18.48 | 34.20 | 93.50 |
| 700 | 530.87 | 27.61 | 37.55 | 103.97 |
| 750 | 563.48 | 35.70 | 41.50 | 109.32 |
| 800 | 594.76 | 43.44 | 45.30 | 116.50 |
| 850 | 629.66 | 52.20 | 49.58 | 118.56 |
| 900 | 661.58 | 62.88 | 54.31 | 121.23 |
| 950 | 694.49 | 72.56 | 59.05 | 123.90 |
| 1,000 | 727.43 | 82.22 | 63.78 | 126.57 |
| 1,100 | 792.02 | 101.74 | 73.12 | 133.12 |
| 1,200 | 856.19 | 124.40 | 82.77 | 136.64 |
| 1,300 | 917.93 | 146.22 | 92.06 | 143.79 |
| 1,400 | 972.02 | 178.41 | 101.65 | 147.92 |
| 1,500 | 1,023.94 | 209.51 | 110.87 | 155.68 |
| 1,600 | 1,077.95 | 241.79 | 120.45 | 159.81 |
| 1,700 | 1,131.91 | 274.10 | 130.05 | 163.94 |
| 1,800 | 1,187.93 | 307.63 | 140.00 | 164.44 |
| 1,900 | 1,243.96 | 341.15 | 149.95 | 164.94 |
| 2,000 | 1,299.98 | 374.68 | 159.90 | 165.44 |
- 人:東京都23区に住む、40歳未満・独身・扶養する家族なしの会社員。健康保険は協会けんぽ(東京支部)。40〜64歳は別の表
- 給与:賞与なし(年収を12等分した額が毎月の給与)。通勤手当は含めない。賞与がある場合はこちら
- 税金:所得税は2026年分(令和8年度の税制改正後、年末調整で精算した1年分)。住民税は2026年度分(2025年の所得にかかる分)で、前年も同じ年収・同じ社会保険料だった場合
- 社会保険料:2026年度の料率(健康保険9.85%・子ども・子育て支援金0.23%・厚生年金18.3%の各半分と、雇用保険5/1,000)が1年続いた場合
- 控除:社会保険料控除と基礎控除だけ(生命保険料控除・iDeCo・ふるさと納税・医療費控除などは入れていない)
賞与がない場合の月の手取りは、年の手取りを12で割った額が目安です(年収500万円なら月約32.9万円)。実際には、所得税は毎月の天引きを12月の年末調整で精算し、住民税は6月から翌年5月までの12回で天引きされるので、月ごとに少し違います。
年収そのものの位置づけは、その年収が上位何%にあたるか、会社員の平均年収、都道府県別の平均年収で確かめられます。
転職先の年収を手取りで比べるとき
求人の年収は額面で書かれていて、賞与が何か月分入っているかも会社ごとに違います。年の手取りは早見表で引けますが、同じ年収でも賞与が多いほど毎月の手取りは早見表の月額より少なくなり、年収が高いと年の手取りも少なくなります(早見表の年収では750万円以上。賞与がある場合の手取り)。月給と賞与の内訳が求人票で分からないときは、転職エージェントを通して確かめる方法もあります。リクルートエージェント (当サイトの提携先)は、会員登録も利用も無料です(2026年10月8日に公式サイトで確認)。
公式サイトへ移動します(PR)
年収300万〜1,000万円の手取りと内訳
300万円から1,000万円までを100万円ごとに、税金と社会保険料の中身まで円単位で書きました。条件は早見表と同じです。
年収300万円の手取りは約240万円(月約20万円)
- 手取り:年240.01万円(年収の80.0%。賞与なしなら月約20.0万円)
- 社会保険料:457,728円(健康保険157,248円〈子ども・子育て支援金 約3,600円を含む〉・厚生年金285,480円・雇用保険15,000円)
- 税金:所得税26,600円・住民税115,600円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
月給25万円(年収300万円÷12)は、社会保険料を決める標準報酬月額の区切り(25万円以上27万円未満は26万円の等級)のちょうど下端です。月給が24万9,999円なら1つ下の24万円の等級になり、社会保険料は年34,056円少なくなります。年収が少し違うだけで手取りが上下するのは、このしくみのためです。
年収400万円の手取りは約317万円(月約26万円)
- 手取り:年316.83万円(年収の79.2%。賞与なしなら月約26.4万円)
- 社会保険料:598,956円(健康保険205,632円〈子ども・子育て支援金 約4,700円を含む〉・厚生年金373,320円・雇用保険20,004円)
- 税金:所得税57,200円・住民税175,500円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
住民税(175,500円)が所得税(57,200円)の約3倍です。住民税の基礎控除は43万円で所得税の104万円より小さく、税率も、所得税はこの年収では5%の区分なのに対し、住民税は一律10%だからです。
年収500万円の手取りは約394万円(月約33万円)
- 手取り:年394.23万円(年収の78.8%。賞与なしなら月約32.9万円)
- 社会保険料:723,144円(健康保険247,968円〈子ども・子育て支援金 約5,700円を含む〉・厚生年金450,180円・雇用保険24,996円)
- 税金:所得税91,600円・住民税243,000円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
年収400万円から500万円に上がると手取りは77.40万円増えますが、500万円から600万円では71.98万円です。500万円から600万円で増えた100万円からは、所得税5.77万円・住民税6.42万円・社会保険料15.83万円が引かれます。
年収600万円の手取りは約466万円(月約39万円)
- 手取り:年466.21万円(年収の77.7%。賞与なしなら月約38.9万円)
- 社会保険料:881,400円(健康保険302,400円〈子ども・子育て支援金 約6,900円を含む〉・厚生年金549,000円・雇用保険30,000円)
- 税金:所得税149,300円・住民税307,200円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
2024年分のしくみ(基礎控除48万円など)で計算した所得税は20.65万円で、2026年分の14.93万円より5.72万円多くなります。この節の8つの年収の中で、税制改正による差がいちばん大きい年収です。
年収700万円の手取りは約531万円(月約44万円)
- 手取り:年530.87万円(年収の75.8%。賞与なしなら月約44.2万円)
- 社会保険料:1,039,656円(健康保険356,832円〈子ども・子育て支援金 約8,100円を含む〉・厚生年金647,820円・雇用保険35,004円)
- 税金:所得税276,100円・住民税375,500円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
年収665万5,556円を超えているので、所得税の基礎控除は67万円です(650万円は104万円。665万円の段差)。650万円と比べると所得税が9.13万円、社会保険料が10.47万円、住民税が3.35万円多く、50万円の差のうち手取りの差は27.05万円です。
年収800万円の手取りは約595万円(月約50万円)
- 手取り:年594.76万円(年収の74.3%。賞与なしなら月約49.6万円)
- 社会保険料:1,164,960円(健康保険411,264円〈子ども・子育て支援金 約9,400円を含む〉・厚生年金713,700円・雇用保険39,996円)
- 税金:所得税434,400円・住民税453,000円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
月給は約66.7万円で、厚生年金の保険料を決める標準報酬月額の上限(65万円)を超えるため、厚生年金保険料は月59,475円で頭打ちです。この上限は段階的に上がります(これから変わること)。
年収900万円の手取りは約662万円(月約55万円)
- 手取り:年661.58万円(年収の73.5%。賞与なしなら月約55.1万円)
- 社会保険料:1,212,300円(健康保険453,600円〈子ども・子育て支援金 約10,400円を含む〉・厚生年金713,700円・雇用保険45,000円)
- 税金:所得税628,800円・住民税543,100円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
年収850万円を超えると、給与所得控除は上限の195万円で増えなくなり、所得税の基礎控除も67万円から62万円に下がります。年収850万円ちょうどと850万1円とでは、所得税が10,200円違います。
年収1,000万円の手取りは約727万円(月約61万円)
- 手取り:年727.43万円(年収の72.7%。賞与なしなら月約60.6万円)
- 社会保険料:1,265,688円(健康保険501,984円〈子ども・子育て支援金 約11,500円を含む〉・厚生年金713,700円・雇用保険50,004円)
- 税金:所得税822,200円・住民税637,800円
- 賞与がある場合:毎月の手取りはこの月額より少なくなります(賞与がある場合の手取り)
- 年収の分布での位置:上位何%かを見る
所得税と住民税の合計(146.00万円)が社会保険料(126.57万円)を上回ります。この記事の条件では、年収925万円以上で税金のほうが多くなります。
40〜64歳の手取り(介護保険料がかかる場合)
40〜64歳の人は、健康保険料に介護保険料(料率1.62%、本人負担はその半分)が加わります。社会保険料が増えたぶん所得税と住民税は少し減るので、手取りの減り方は介護保険料より小さくなります(年収500万円で手取りは3.40万円少ない)。
| 年収 | 手取り | 社会保険料 | 40歳未満より少ない額 |
|---|---|---|---|
| 150 | 124.47 | 23.43 | 1.12 |
| 200 | 162.42 | 31.60 | 1.48 |
| 300 | 237.86 | 48.30 | 2.15 |
| 400 | 314.05 | 63.20 | 2.78 |
| 500 | 390.83 | 76.30 | 3.40 |
| 600 | 462.31 | 93.00 | 3.90 |
| 700 | 526.91 | 109.70 | 3.96 |
| 800 | 590.20 | 123.11 | 4.56 |
| 900 | 656.51 | 128.52 | 5.07 |
| 1,000 | 721.83 | 134.64 | 5.60 |
| 1,100 | 785.99 | 142.16 | 6.03 |
| 1,200 | 849.84 | 146.17 | 6.35 |
| 1,300 | 910.88 | 154.39 | 7.05 |
| 1,400 | 965.70 | 159.10 | 6.32 |
| 1,500 | 1,017.01 | 168.02 | 6.93 |
| 1,600 | 1,070.66 | 172.74 | 7.29 |
| 1,700 | 1,124.30 | 177.45 | 7.61 |
| 1,800 | 1,180.32 | 177.95 | 7.61 |
| 1,900 | 1,236.35 | 178.45 | 7.61 |
| 2,000 | 1,292.37 | 178.95 | 7.61 |
賞与がある場合の手取り
早見表は賞与なし(年収を12等分)で計算しています。同じ年収を「月給12か月分+賞与3か月分(夏・冬に1.5か月分ずつ)」で受け取る場合と比べると、所得税・住民税は社会保険料控除の違いのぶんしか変わらず、差のほとんどは社会保険料です。
| 年収 | 賞与なし | 賞与3か月分 | 差 |
|---|---|---|---|
| 300 | 240.01 | 241.45 | +1.44 |
| 500 | 394.23 | 392.28 | -1.95 |
| 700 | 530.87 | 531.26 | +0.39 |
| 1,000 | 727.43 | 713.99 | -13.44 |
| 1,500 | 1,023.94 | 1,009.87 | -14.07 |
| 2,000 | 1,299.98 | 1,275.23 | -24.75 |
年収700万円までは、月給が標準報酬月額の区切りのどこに入るかで、差はプラスにもマイナスにもなります(早見表の12の年収で最大2.49万円)。早見表の年収では750万円以上で賞与があるほうが手取りは少なく、1,000万円以上では差が10万円を超えます(1,000万円で13.44万円、2,000万円で24.75万円)。毎月の給与には厚生年金の上限(標準報酬月額65万円)があるのに、賞与には1回150万円まで保険料がかかるためで(年収が高いと健康保険でも同じことが起きます)、そのぶん将来の年金額は増えます。
年収665万円を少し超えると手取りが減る(2026・2027年分)
2026年分と2027年分の所得税は、合計所得金額489万円(給与だけなら年収665万5,556円)以下の人の基礎控除が104万円、それを超え合計所得金額655万円(年収850万円)以下の人は67万円です。境目を1円超えるだけで基礎控除が37万円減るので、この記事の条件では所得税が37,800円増え、手取りは5,126,312円から5,088,513円に下がります。年収が670.2万円になるまで(1,000円刻みで計算)、手取りは665万5,556円のときを下回ります。
同じしくみの段差は年収850万円(合計所得金額655万円。基礎控除67万円→62万円)にもあり、こちらは所得税が10,200円増えます。昇給や転職で年収がこの境目を少し超えるときは、額面ではなく手取りで比べてください。なお、基礎控除の104万円・67万円は2026・2027年分だけの特例で、2028年分からは変わります(これから変わること)。
2025年・2026年に変わったこと
令和7年度と令和8年度の税制改正で、所得税の基礎控除と給与所得控除の最低保障額が上がりました。2026年分は、合計所得金額489万円以下の人の基礎控除が104万円(2024年分までは48万円)、給与所得控除の最低保障額が74万円(同55万円)です。社会保険料を同じにして、所得税だけを3つの年のしくみで比べると次のとおりです。
| 年収 | 2024年分 | 2025年分 | 2026年分 |
|---|---|---|---|
| 200 | 2.75 | 0.35 | 0 |
| 300 | 5.52 | 3.48 | 2.66 |
| 400 | 8.58 | 6.53 | 5.72 |
| 500 | 14.10 | 12.05 | 9.16 |
| 600 | 20.65 | 18.61 | 14.93 |
| 700 | 31.49 | 28.43 | 27.61 |
| 800 | 47.32 | 44.26 | 43.44 |
| 1,000 | 85.07 | 83.03 | 82.22 |
社会保険料は、2026年度に健康保険料率(東京都)が9.91%から9.85%に、雇用保険料率(労働者負担)が5.5/1,000から5/1,000に下がった一方、4月分から子ども・子育て支援金(0.23%、本人負担はその半分)が健康保険料とあわせて引かれるようになりました。差し引きで、年収500万円の本人負担は2025年度の料率より年1,680円多くなります。
住民税は、2026年度分(2025年の所得にかかる分)から給与所得控除の最低保障額が65万円になり、年収190万円以下の人で下がりました(年収150万円で年10,000円)。住民税の基礎控除は43万円のまま変わっていません。
2026年の改正は、11月までの給与の天引きには反映されず、12月の年末調整で1年分の税額との差を精算します(国税庁の Q&A)。
2027年以降に変わること
決まっていること
- 2027年1月から、毎月の給与から天引きする所得税の表(源泉徴収税額表)に、基礎控除の引上げなどが反映されます。
- 2027年分から、復興特別所得税が2.1%から1.1%に下がり、防衛特別所得税1%が加わります(合わせた率は2.1%のまま)。
- 2027年6月からの住民税(2027年度分)は、給与所得控除の最低保障額が74万円になります。この記事の条件では、年収150万円で年9,000円、200万円で年6,000円下がり、220万円以上の年収には影響しません。
- 所得税の基礎控除の上乗せ(104万円・67万円)は2026・2027年分の特例で、2028年分からは合計所得金額132万円以下の人が99万円、132万円を超え2,350万円以下の人は62万円です。この記事の条件で試算すると、年収220万円〜850万円の人は所得税が2026年分より重くなります(社会保険料などはいまのままと置いた試算。220万円未満でも重くなる人がいますが、この記事では試算していません)。年収665万円・850万円の段差はなくなる代わりに、合計所得金額132万円(給与だけなら年収およそ200万円)で基礎控除が37万円下がる段差ができます。
- 厚生年金の標準報酬月額の上限が、2027年9月に68万円、2028年9月に71万円、2029年9月に75万円に上がります。厚生労働省の試算では、月75万円以上の人の本人負担は月9,100円上がり、そのぶん将来の年金も増えます。
見込み
- 子ども・子育て支援金は2028年度に向けて上がる見込みです。こども家庭庁の資料には、2028年度に被用者保険で集める額を2022年度の総報酬で割ると0.4%(本人0.2%)になるという粗い試算が載っています。
手取りの計算のしかた(年収500万円の例)
早見表の数字は、次の順番で計算しています。年収500万円の場合です。
- 社会保険料:月給416,667円から標準報酬月額410,000円が決まり、健康保険(9.85%+子ども・子育て支援金0.23%)と厚生年金(18.3%)は料率の半分、雇用保険は月給の5/1,000を本人が負担します。健康保険20,664円・厚生年金37,515円・雇用保険2,083円で月60,262円、1年で723,144円です。
- 所得税:年収から給与所得控除1,440,000円を引いた給与所得3,560,000円から、社会保険料723,144円と基礎控除1,040,000円を引いた1,796,000円(1,000円未満切捨て)に税率5%をかけて89,800円。復興特別所得税(2.1%)を加えて91,600円です(100円未満切捨て)。
- 住民税:前の年も同じ年収として、給与所得3,560,000円から社会保険料と基礎控除43万円を引いた2,406,000円(1,000円未満切捨て)に、都民税4%・特別区民税6%をかけます。それぞれ調整控除(1,000円・1,500円)を引いて均等割(1,000円・3,000円)を足し、100円未満を切り捨てると都民税96,200円・特別区民税145,800円。森林環境税1,000円と合わせて243,000円です。
- 手取り:5,000,000円−91,600円−243,000円−723,144円=3,942,256円
自分の手取りを確かめる方法
- 1年分:源泉徴収票の「支払金額」から「源泉徴収税額」と「社会保険料等の金額」を引き、住民税の年額(毎年5〜6月ごろ勤務先から渡される「特別徴収税額の決定通知書」)を引くと、この表の手取りに近い額になります。「社会保険料等の金額」には iDeCo の掛金なども含まれるので、表と比べるときはその分を除いてください。
- 毎月:給与明細の総支給額と、控除の内訳(健康保険・厚生年金・雇用保険・所得税・住民税)を見ます。子ども・子育て支援金は2026年4月分(多くの会社では5月の給与で天引き)から健康保険料とあわせて引かれ、明細では別の行になっていることもあります。
- 分からないとき:所得税は税務署、住民税はお住まいの区市町村、社会保険料は勤務先(または加入している健康保険)に確かめてください。
DigitalGOAT編集部の考察:額面ではなく手取りで比べる
100万円の昇給で増える手取りは、年収300万〜600万円の間では71.98万円〜77.40万円ですが、600万〜1,000万円の間では63.89万円〜66.82万円、1,500万円から2,000万円に上がるときは500万円のうち276.04万円(55.2%)です。社会保険料の等級や665万円の段差、厚生年金の上限で上下はありますが、大きな流れでは、年収が上がるほど昇給分のうち手取りに残る割合は下がります。
転職で年収を比べるときは、額面の差をそのまま生活の差と考えず、この表で手取りに直してから比べることをおすすめします。年収665万円・850万円の境目の前後や、賞与の多い会社と少ない会社では、額面の差と手取りの差がずれます。
早見表の多くの年収で、税金より社会保険料のほうが多く引かれています。厚生年金の保険料は将来の年金に、健康保険料は病気やけがのときの給付に回るので、手取りだけでなく何に払っているかもあわせて見てください。
給料の伸びが物価の伸びに追いついているかは、実質賃金と自分の給料の比べ方で確かめられます。
転職先の年収を手取りで比べるとき
求人の年収は額面で書かれていて、賞与が何か月分入っているかも会社ごとに違います。年の手取りは早見表で引けますが、同じ年収でも賞与が多いほど毎月の手取りは早見表の月額より少なくなり、年収が高いと年の手取りも少なくなります(早見表の年収では750万円以上。賞与がある場合の手取り)。月給と賞与の内訳が求人票で分からないときは、転職エージェントを通して確かめる方法もあります。リクルートエージェント(当サイトの提携先)は、会員登録も利用も無料です(2026年10月8日に公式サイトで確認)。
公式サイトへ移動します(PR)
よくある質問
- 手取りは年収の何割ですか?
-
この記事の条件(東京都・40歳未満・独身・賞与なし)では、年収300万円で80.0%、500万円で78.8%、1,000万円で72.7%、2,000万円で65.0%です。年収が上がるにつれて、所得税の税率が高い区分にかかる部分が増えるため、割合はおおむね下がります。
- 「年収の壁」の178万円とは何ですか?
-
2026年分の所得税で、給与だけの人が所得税がかからない給与収入の上限です(基礎控除104万円+給与所得控除74万円。ほかの控除がない場合)。社会保険料を払っている会社員はその分も差し引けるので、この記事の条件では年収208万円まで所得税は0円です(1万円刻みで計算)。178万円は2026・2027年分の特例で、2028年分からは168万円(基礎控除99万円+給与所得控除69万円)になります。住民税(東京都23区・単身)は、2026年度分(2025年の収入にかかる分)は給与収入110万円以下で非課税です。2026年の収入にかかる2027年度分は、給与所得控除の最低保障額が74万円になるので、非課税になる収入の範囲が広がります。パートの社会保険の加入や、家族の健康保険の扶養に入れるかどうかは、税金とは別の基準で決まります。
- 東京都以外や、健康保険組合に入っている場合は?
-
協会けんぽの健康保険料率は都道府県で違い、2026年度は新潟県の9.21%から佐賀県の10.55%まであります。年収500万円なら、この差で手取りは年2.80万円ほど変わります。健康保険組合の料率は組合ごとに違うので、給与明細や組合の案内で確かめてください。
- 新卒1年目や、転職・退職した年の手取りは?
-
住民税は前の年の所得にかかるので、前の年に収入がなかった新卒1年目は、原則として住民税が天引きされず、2年目の6月から始まります。年収が下がった年は、前の年の高い所得にかかる住民税を払うので、手取りはこの表より少なくなります。年の途中で転職した人は、前の勤務先の源泉徴収票を新しい勤務先に出すと、年末調整で1年分の所得税が精算されます。年末に勤め先がない人は年末調整がないので、確定申告で精算します。
出典・計算の方法・更新履歴
- 国税庁 タックスアンサー No.1199 基礎控除・No.1410 給与所得控除・No.2260 所得税の税率
- 国税庁「令和8年分 年末調整のしかた」(給与所得控除後の給与等の金額の表・設例)、「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」
- 総務省「個人住民税」、大田区「特別区民税・都民税・森林環境税の計算のしくみ」「所得控除について」、練馬区「令和9年度から適用される税制改正」
- 全国健康保険協会(協会けんぽ)「令和8年度の保険料率」「令和8年3月分からの保険料額表(東京支部)」
- 厚生労働省「令和8年度の雇用保険料率」「標準報酬月額の上限の段階的引上げ」、こども家庭庁「子ども・子育て支援金制度」
出典はいずれも2026年10月8日に確認しました。計算は編集部が行い、国税庁の「給与所得控除後の給与等の金額の表」(令和7年分・令和8年分の全行)と年末調整の設例、大田区の住民税の計算例、協会けんぽ東京支部の保険料額表(全50等級)と照合して、同じ結果になることを確かめています。金額は円単位で計算し、表示のときだけ四捨五入しています。
更新履歴:2026年10月 2023年1月公開の記事を、2026年の税制(令和7年度・令和8年度の税制改正)と2026年度の社会保険料率で計算し直し、全面的に書き直しました。
執筆:DigitalGOAT編集部(Digital GOAT株式会社)。数字は公的機関の公表値と編集部の計算だけを使っています。この記事は目安で、個別の税額・保険料は税務署・自治体・勤務先の給与明細で確かめてください。制作の方針は記事制作ポリシーをご覧ください。